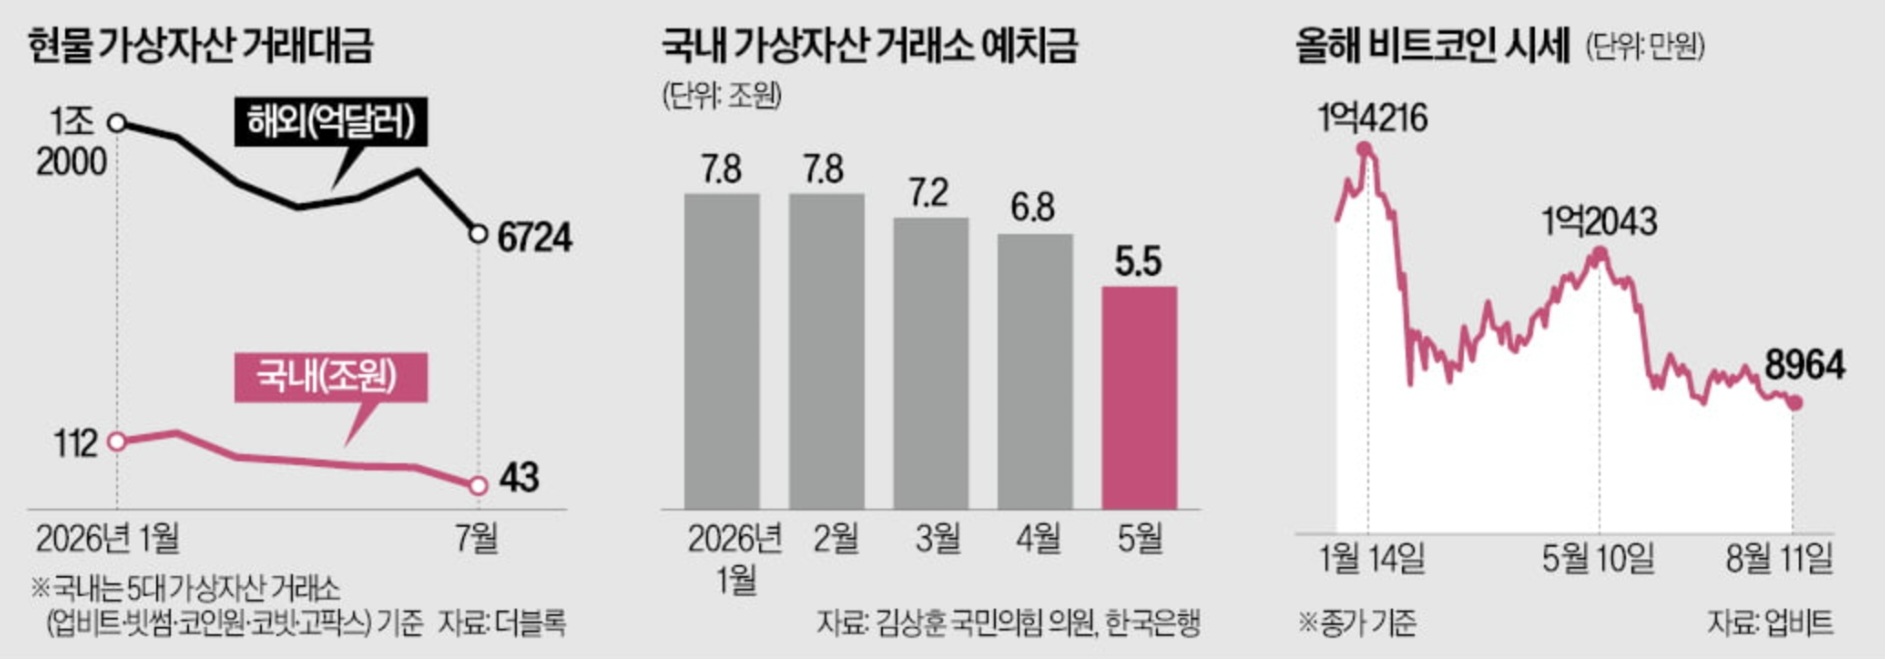

국내 가상자산(암호화폐) 소득에 대한 과세 제도는 법적으로 2027년 1월 1일 시행을 앞두고 있습니다. 가상자산 소득은 기타 소득 분리과세 대상입니다. 아래 글은 재정경제부와 국회예산정책처 자료, 한국일보, 매일경제 기사를 참고로 내용을 정리했습니다. 1. 과세 대상* 가상 자산을 양도하거나 대여함으로써 발생하는 소득* 세율은 소득세 20% (지방소득세 포함 시 총 22%)* 기본공제 : 연간 250만 원 2. 취득가액 산정 방식* 2027년 시행 전 보유 자산은 ' 2026년 12월 31일 당시 시가 ' 와 '실제 취득가액 ' 중 큰 금액을 취득가액으로 인정합니다. 필요경비는 취득 시 소요된 수수료 및 양도 시 부대비용을 포함합니다. 단, 취득가액 확인이 어려운 경우는 양도가 약의 최대 50%를 필요..